节能环保设备所得税优惠目录更新 环境保护专用设备制造迎来新机遇
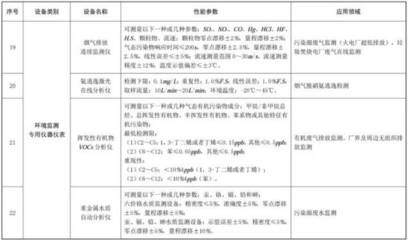
财政部、税务总局、发展改革委、生态环境部联合发布了《节能节水专用设备企业所得税优惠目录(2023年版)》和《环境保护专用设备企业所得税优惠目录(2023年版)》,对原有目录进行了全面更新。其中,环境保护专用设备制造领域迎来重大利好,相关企业购置并实际使用目录内的设备,可按设备投资额的10%抵免当年企业所得税应纳税额,当年不足抵免的,可在以后5个纳税年度结转抵免。此举旨在鼓励企业加大节能环保设备投入,推动绿色低碳发展。
一、目录更新的背景与意义
原《环境保护专用设备企业所得税优惠目录(2008年版)》已执行十余年,部分设备和技术指标已滞后于当前环保要求与产业发展水平。为贯彻落实党中央、国务院关于碳达峰、碳中和的战略部署,以及《“十四五”节能减排综合工作方案》有关要求,四部门在广泛调研、专家论证和社会公示的基础上,对目录进行了修订。新版目录更加注重设备的先进性、适用性和环保效益,增加了挥发性有机物(VOCs)治理、土壤修复、农村环境整治等领域的设备,删除了部分落后或已淘汰的设备,并更新了技术参数和能效标准。
二、环境保护专用设备制造企业如何享受优惠
(一)适用主体
适用主体为购置并实际使用目录内环境保护专用设备的企业,包括环境保护专用设备制造企业自身购置使用,也包括其他行业企业购置使用。但注意,企业购置设备后5年内转让、出租的,应停止享受优惠并补缴已抵免税款。
(二)优惠内容
企业购置并实际使用《环境保护专用设备企业所得税优惠目录》规定的环境保护专用设备的,该专用设备投资额的10%可以从企业当年应纳税额中抵免;当年不足抵免的,可以在以后5个纳税年度结转抵免。专用设备投资额是指购买专用设备发票价税合计价格,但不包括按有关规定退还的增值税税款以及设备运输、安装和调试等费用。
(三)享受方式
企业享受该优惠事项采取“自行判别、申报享受、相关资料留存备查”的办理方式。企业应当根据自身实际情况以及目录规定的条件,自行判断是否符合享受优惠的条件,符合条件的,在办理企业所得税预缴和年度纳税申报时,通过填报申报表相关行次即可享受优惠,同时归集和留存以下资料备查:1.购买并自身投入使用的设备发票;2.设备固定资产记账凭证;3.设备处于实际运行状态的说明或证明;4.享受优惠的专项资金使用说明(如涉及);5.其他相关资料。
三、环境保护专用设备制造企业的机遇与挑战
(一)市场空间扩大
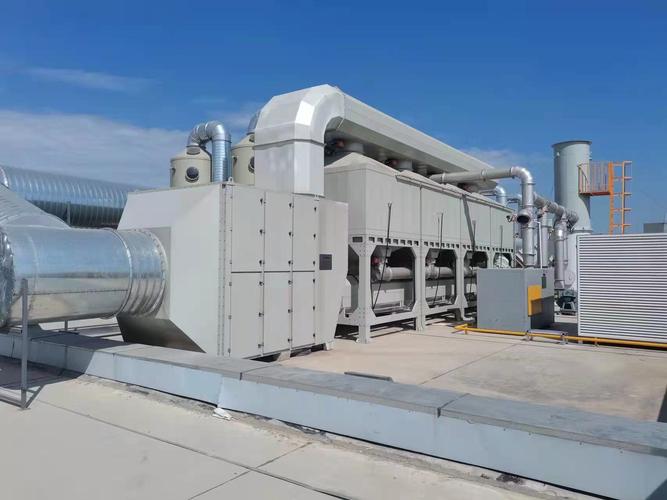
随着目录更新,更多先进环保设备纳入优惠范围,将直接刺激下游企业购买目录内设备的积极性。对于环境保护专用设备制造企业而言,这意味市场需求增加,尤其是VOCs治理、土壤修复、农村环境整治等新兴领域设备制造企业将迎来新一轮订单增长。
(二)技术创新驱动
新版目录对设备的技术性能和环保效果提出了更高要求。制造企业需加大研发投入,对标目录中的技术参数,优化产品设计,提升设备效率、可靠性和智能化水平,以期符合税收优惠条件并在市场竞争中占据优势地位。
(三)合规性要求提升
制造企业不仅要关注设备性能达标,还要确保发票、合同等凭证规范、设备实际运行可追溯。因为下游客户享受优惠需要留存备查相关资料,制造企业需协同提供必要技术支持,保持设备运行状态良好,以免影响客户优惠享受,进而影响自身市场信誉。
四、注意事项
- 企业应准确判断设备是否属于目录范围,因目录按设备名称、性能参数、应用领域等界定,存在模糊时应及时咨询主管税务机关或专业机构。
- 优惠抵免额不得超过企业当年应纳税额,结转抵免期限最长5年,企业应统筹规划。
- 单一设备只能享受一次抵免,若已享受其他税收优惠(如加速折旧、研发费用加计扣除),不冲突,但需要注意政策叠加后的综合效益。
- 企业应妥善保管购置合同、发票、固定资产卡片、运行记录等凭证,保证“实际使用”可查证。
2023年版目录的更新为环境保护专用设备制造行业注入了新动能,企业应抓住政策机遇,一方面提升自身产品竞争力,另一方面合规履行程序,确保充分享受所得税优惠。通过税企共同努力,推动环保产业高质量发展,助力实现美丽中国建设目标。
如若转载,请注明出处:http://www.lvchuangcc.com/product/66.html
更新时间:2026-11-21 06:23:48